「投資に興味はあるけれど、まだ20代だから早すぎるかな…」
「30代になったし、そろそろNISAを始めた方がいいのだろうか?」
「インデックス投資って、そんなに長く続ける意味があるの?」
もし今、20代・30代の頃の自分に会えるとしたら、私は迷わずこう伝えます。
「投資をするなら、1日でも早く始めて、愚直に長く持ち続けなさい」
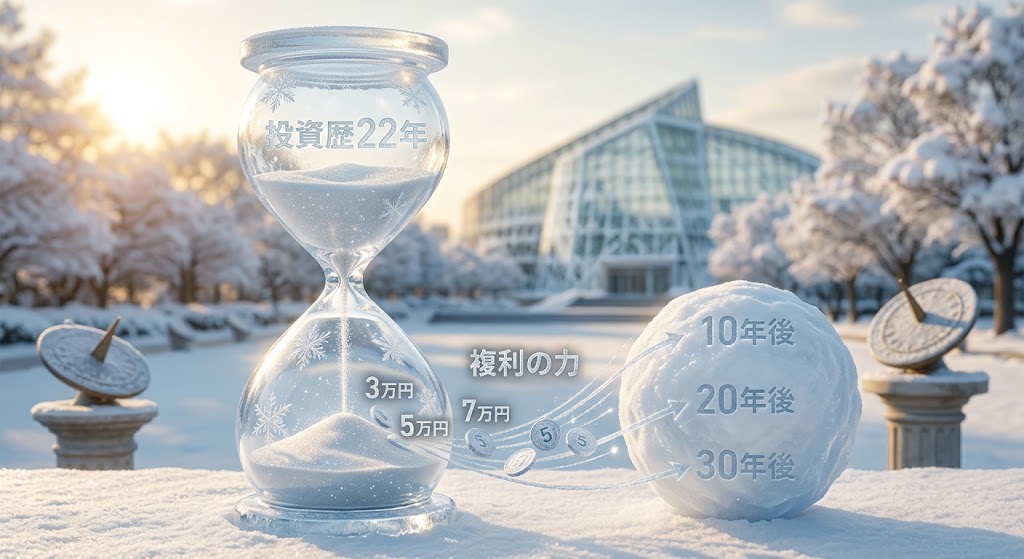
私は2004年、28歳のときに株式投資を始めました。今年で投資歴は22年になります。
20年以上市場に身を置いて痛感したのは、長期投資における最大・最強の武器は、特別な才能やタイミングを見極める力ではなく**「時間」**だということです。
しかし、私がその本当の価値に気づくまでには、大きな失敗と遠回りがありました。この記事では、私の失敗体験と具体的なシミュレーションを交えながら、20代・30代でインデックス投資を始める圧倒的なアドバンテージについて解説します。
投資を始めた28歳の頃:完全な「短期目線」だった
私が投資を始めたきっかけは、職場の同僚から投資の話を聞いたことと、名著『金持ち父さん 貧乏父さん』を読んだことでした。
当時の私は、今のような「長期・積立・分散」という軸を全く持っていませんでした。
- 「株でお小遣いが稼げればいいな」
- 株を買って、値上がりしたらすぐに売る
- 利益が出たら喜び、下がったら不安になる
今振り返ると、完全な短期思考でした。「時間を味方につけて資産をじっくり育てる」という発想は、当時の私には一切なかったのです。
リーマン・ショックで痛感した「投資の怖さ」と失敗
そんな甘い考えでいた私に、大きな転機が訪れます。2008年のリーマン・ショックです。
保有していた株式の価格は暴落し、含み損は日増しに膨らんでいきました。当時は製造業の景気も急速に悪化し、本業の給料や将来への不安も一気に押し寄せてきた時期です。
「仕事も不安、給料も不安、そして大事なお金まで減っていく…」
精神的に極限まで追い詰められた私は、市場の底近くで**保有していた株をすべて売却(ろうばい売り)**してしまいました。
「これ以上下がったら生活が破綻してしまう」
「やっぱり株なんてやるんじゃなかった」
恐怖に完全に負けてしまった瞬間でした。長期的な視点で見れば、「最も売ってはいけないタイミング」で手放してしまったのです。
その後、株価はどうなったのか?失敗から得た2つの教訓
株をすべて売り払った後、株式市場は数年かけて力強く回復していきました。私が恐怖に耐えかねて手放した銘柄も、やがて元の水準に戻るどころか、大きく上昇していったのです。
この痛烈な失敗から、私は2つの大きな教訓を得ました。
- 「株価の下落」そのものより、「下がったときに自分の感情をどうコントロールするか」の方があまりに難しい
- 長期投資を完走するには、暴落が来ても売らずに持ち続けられるアセット(資産)を選ぶことが不可欠である
個別の銘柄追及や短期売買をやめ、全世界の成長に幅広く投資する「インデックス投資」へとスタイルを転換する大きなきっかけとなった出来事でした。
【シミュレーション】30歳から30年間積立投資をしたらどうなる?
では、私が身をもって知った「時間の力(複利効果)」とは、具体的にどれほどのインパクトがあるのでしょうか。
30歳から60歳までの30年間、**全世界株式(オルカン等)に毎月積み立て、年平均利回り7%**で運用できたと仮定してシミュレーションしてみます。
| 毎月の積立額 | 30年間の元本(投資額) | 60歳時点の資産額(推計) | 運用による増加分(運用益) |
|---|---|---|---|
| 3万円 | 1,080万円 | 約 3,508万円 | +2,428万円 |
| 5万円 | 1,800万円 | 約 5,847万円 | +4,047万円 |
| 7万円 | 2,520万円 | 約 8,187万円 | +5,667万円 |
※毎月末積立、年7%(月次換算)で30年間運用した場合の試算です。税金や手数料は考慮しておらず、将来の運用成果を保証するものではありません。
毎月7万円を30年間積み立てた場合、元本2,520万円に対して、運用益だけで約5,667万円に達する計算になります。
実際の相場は直線的に毎年7%上がるわけではなく、山あり谷ありです。しかし、長期間運用を続けることで「増えた利益がさらに利益を生む」という複利の雪ダルマ効果が絶大な威力を発揮します。
20代・30代から始める最大のメリットは「運用期間の長さ」
シミュレーションの数字を見て、「毎月数万円も投資に回せない」と感じた方もいるかもしれません。ですが、最初は毎月1万円や2万円からでも全く問題ありません。
若いうちに始める最大のメリットは、毎月の投資額の大きさではなく、**「長い運用期間(時間)を味方にできること」**そのものだからです。
- 20代・30代の強み:大きな金額を投じられることではなく、「時間という資産」を多く持っていること
入社したてや若手の頃は、給料に大きな余裕がないのが普通です。まずは無理のない少額からスタートし、「お金を使うだけでなく、資産を育てる習慣を作る」ことこそが何より大切です。
「いつ買うか」より「何年続けられるか」が成否を分ける
投資を検討するとき、多くの方がここで足踏みをします。
- 「今は株価が高値圏だから、安くなるまで待った方がいいのでは?」
- 「近いうちに暴落が来るというニュースを見たから怖い…」
昔の私も全く同じ悩みを持っていました。しかし、投資のプロであっても短期的な相場の動きを完璧に予測することは不可能です。
インデックス投資で着実に資産を形成するために本当に必要なのは、買い時を狙うことではなく**「20年、30年と愚直に継続できる仕組みを作ること」**です。
- 毎月定額を機械的に積み立てる(ドル・コスト平均法)
- 生活に必要な資金(生活防衛資金)は確保し、余剰資金で運用する
- 短期的な相場の乱高下に感情を揺さぶられない
40代からでも遅くない。でも、早いほど時間は強力な味方になる
私は日頃、当ブログで「40代からの筋トレ」や「40代からの資産形成」についても発信しています。自分自身が40代から筋トレに本格的に取り組んできた経験からも、**「40代から何かを始めるのも決して遅くはない」**と断言できます。
それでもなお、20代・30代の方には強く伝えたいのです。
若いということは、それだけで投資における**「最強のカード」**を手にしている状態です。高度な金融知識や相場観ではなく、「時間がある」という事実そのものが、他の何にも代えがたいアドバンテージになります。
まとめ|22年間投資を続けて分かった「時間」の本当の価値
28歳で投資を始め、リーマン・ショックで失敗し、試行錯誤を重ねて10年以上が経ち、ようやく「時間をかけて資産を育てる」という本当の意味を理解できるようになりました。
22年の投資経験を経て到達した結論は、非常にシンプルです。
インデックス投資において、「時間」こそが最大の武器になる。
- 少額からでOK。まずは今すぐ行動してみる
- 暴落が来ても手放さずに済む「余剰資金」と「仕組み」を作る
- 日々の値動きに一喜一憂せず、じっくり時間をかける
「もっと早くから長期投資の本質を知っていればよかった」——これは、遠回りをした私が今だからこそ心から感じる本音です。
もし今、20代・30代で投資を始めるか迷っているなら、ぜひ新NISAなどを活用し少額からでも「時間を味方につける投資」を踏み出してみてください。20年後、30年後に振り返ったとき、「あのとき始めておいて本当によかった」と心から思えるはずです。
関連記事・おすすめリンク
【免責事項】
本記事は筆者の個人投資体験や考え方を情報提供目的でまとめたものであり、特定の銘柄や投資商品の勧誘・推奨を目的とするものではありません。株式投資には価格変動リスク等があり、元本保証はありません。最終的な投資決定および資金運用は、ご自身の判断と責任において行っていただきますようお願いいたします。
コメント